Խանութի, սրահի կամ հաստատության սեփականատիրոջը
Բիզնեսի եկամուտները, գնումները և ծախսերը մեկ հաշվետվության մեջ
Ընտրեք ժամանակահատվածը՝ հասույթը ըստ ալիքների, վճարման եղանակների և ժամերի կվերահաշվարկվի։ Համադրեք վաճառքները, գնումները և գործառնական ծախսերը, որպեսզի գտնեք այն փաստաթուղթը կամ գումարի վերադարձը, որը փոխում է արդյունքի պատկերը։
«Ֆինանսներ» բաժինը ներառված է հաշվում. դրամարկղը, պահեստը և աշխատակիցները՝ ըստ իրենց պլանների պայմանների։
Հաշվետվությունը կառուցվում է հարթակի գործարքների և մուտքագրված ծախսերի հիման վրա. առաջին ժամանակահատվածը ստուգեք փաստաթղթերի հետ։
Պարզեցված P&L՝ հասույթ հանած ժամանակահատվածի գնումները և մուտքագրված ծախսերը։ Աշխատավարձը դրա մեջ մտնում է միայն որպես ձեռքով մուտքագրված ծախս. հաշվապահական հաշվետվությունը այս հաշվետվությունը չի փոխարինում։
- Ժամանակահատված և մասնաճյուղ՝ «ամեն ինչի» ընդհանուր գումարի փոխարեն
- Ձեռքով մուտքագրված ծախսեր՝ կատեգորիայով և ամսաթվով
- Հաշվետվության համադրումը սկզբնական գործառնությունների հետ
- ում արդյունքն ենք դիտում
- Մասնաճյուղ
- որ ամսաթվերն ենք համեմատում
- Ժամանակահատված
- գումարներն առանց խառնման
- Արժույթ
- որտեղից է վերցվել թիվը
- Աղբյուր
Ինչ թվեր հավաքել սեփականատիրոջ որոշման համար
Վաճառքներ
- Ժամանակաշրջանի հասույթը և պատվերները
- Գումարի վերադարձները և վճարման եղանակները
- Մասնաճյուղերի և ժամանակաշրջանների համեմատում
Գնումներ
- Մուտքային փաստաթղթեր
- Գումարներն ըստ ապրանքների և մատակարարների
- Գնումների ամբողջականության ստուգում
Ձեռքով մուտքագրված ծախսեր
- Վարձակալություն, կոմունալ, մարքեթինգ
- Ամսաթիվ, կատեգորիա և մասնաճյուղ
- Մուտքագրված ծախսերի մատյան
Վերլուծել ամփոփիչը
- Նույն ամսաթվերը և արժույթը
- Բաց թողնված փաստաթղթերի ստուգում
- Կառավարչական կտրվածք՝ հայտնի սահմաններով
Ինչ է անհրաժեշտ սկսելու համար
Մեկ ժամանակաշրջան և արժույթ
Սկսեք մեկ մասնաճյուղից։ Տարբեր արժույթների գումարները չեն գումարվում մեկ թվի մեջ ավտոմատ փոխարժեքով։
Վաճառքներ և գումարի վերադարձներ
Համակարգում պետք է լինեն սկզբնական գործառնություններ։ Դատարկ հաշվետվությունը կամ բեռնման սխալը չեն նշանակում զրոյական վաճառք։
Գնումներ և ծախսեր
Մուտքագրեք փաստաթղթերը և ստուգեք, որ մեկ գնումը կրկին չի հաշվառվել որպես ձեռքով մուտքագրված ծախս։
Համադրման պատասխանատու
Սեփականատերը կամ հաշվապահը ստուգում է արդյունքների մեկնաբանությունը և բացակայող գործառնությունները։ Ավտոմատ արտահանումը չի փոխարինում այդ ստուգմանը։
Առաջին աշխատանքային սցենարը
- 1
Միացրեք բաժինը
Միացրեք «Ֆինանսներ»-ը Ընդլայնումների խանութում։ Վաճառքի, գնումների և P&L հաշվետվությունները աշխատում են և՛ cenaly.com-ում, և՛ cenaly.ru-ում։
- 2
Հավաքեք սկզբնական գործարքները
Ստուգեք պատվերները, գումարի վերադարձները և ստացման փաստաթղթերը մեկ ժամանակահատվածի համար։ Մուտքագրեք վարձավճարը, կոմունալ և այլ ծախսեր, որոնք դեռ չկան համակարգում։
- 3
Համեմատեք մեկ արդյունք
Համադրեք արդյունքը պատվերի, չեղարկման և գնման փաստաթղթի հետ։ Առանձին ստուգեք արժույթը, ամսաթիվը և տվյալների ամբողջականությունը։
Ստուգեք ձեր օրինակով
Գործողությունների հաջորդականությունը ծրագրում։ Օրինակը արձագանք կամ արդյունքի խոստում չէ։
Expense in the journal
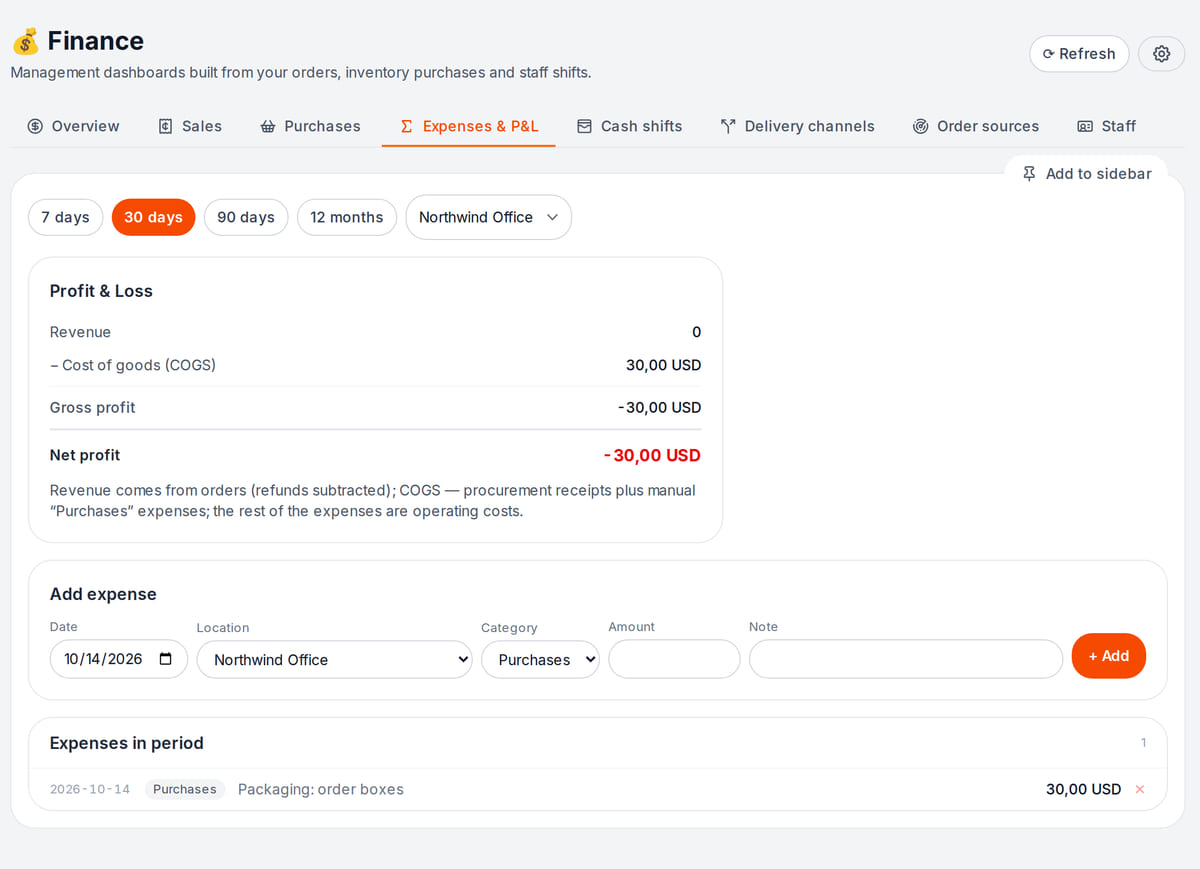
An entered expense shows at once in the journal and the location’s P&L What happens in the recording
Period overview
View full size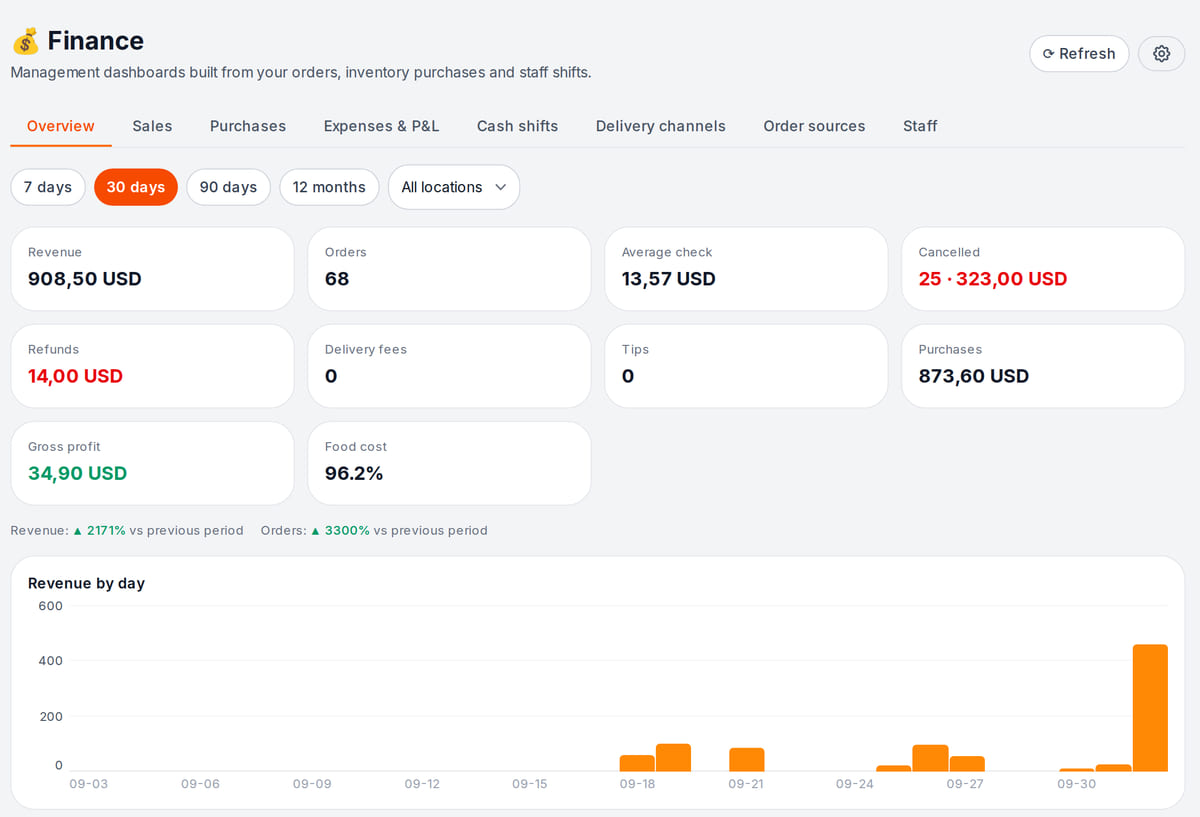
Purchases and refunds next to revenue show what eats the margin


Չեղարկումը և կրկնակի մշակումը չպետք է ուռճացնեն գումարը
Իրական վերլուծական բազայի լոկալ թեստերը ստուգում են փաստաթղթերն ու արդյունքը։ Գումարները թեստի պայմանական միավորներ են, ոչ թե հաճախորդի գործառնություն։
- 1
Դուրսգրում 10 միավորով
Թեստը գրանցում է պատվերի ինքնարժեքը. վերլուծական արդյունքում հայտնվում է 10։
Որտեղից են գալիս տվյալները → - 2
Չեղարկում −10 միավորով
Առանձին հակադարձ փաստաթուղթը նվազեցնում է այդ պատվերի արդյունքը մինչև զրո։ Գումարի վերադարձը և դրա անցկացումը առանձին գործառնություն է։
Հաշվետվության սահմանները → - 3
Կրկնում առանց կրկնապատկման
Մեկ այլ թեստ երեք անգամ մշակում է 12 միավորով մեկ փաստաթուղթ. արդյունքը մնում է 12, ոչ թե 36։ Ձեր բոլոր փաստաթղթերի բեռնման ամբողջականությունը ստուգվում է առանձին։
Արդյունքների ստուգում →
How it works in practice
Illustration. Evening check: sales and purchases for the period on one screen 
Illustration. Collect every expense of the period before explaining the result


Որտեղ է սա օգնում սեփականատիրոջը
Խանութը գնումից հետո
Օրինակ՝ վաճառքն աճել է, բայց ժամանակահատվածում ստացվել է ապրանքի խոշոր խմբաքանակ։ Դիտեք գնումները առանձին և դրանց գումարը մի ընդունեք որպես արդեն վաճառվածի ճշգրիտ ինքնարժեք։
Սրահը ամսվա վերջին
Օրինակ՝ ավելացրեք վարձակալության և կոմունալ ծախսերը, ստուգեք աշխատավարձի գումարները։ Դրանց լիարժեք ավտոմատ արտացոլումը հաշվառման մեջ չկա։
Մի քանի մասնաճյուղ
Օրինակ՝ համեմատեք մասնաճյուղերը նույն ամսաթվերի և նույն արժույթի համար։ Մուտքագրված ծախսերի տարբեր հավաքածուները նախ բերեք համադրելի տեսքի։
Աշխատանքային իրավիճակների օրինակներ։ Ժամանակի և գումարի խնայողությունը գնահատեք ձեր գործառնություններով։
Արժեքը սկսվում է սկզբնական տվյալների կարգից
Արժեքը սկսվում է սկզբնական տվյալների կարգից
«Ֆինանսներ» բաժնի միացումը ներառված է հաշվի մեջ։ Դրամարկղի, պահեստի և աշխատակիցների հնարավորությունները որոշվում են իրենց պլաններով. արտաքին ծառայությունները վճարվում են առանձին։
Բաժինը և տվյալների աղբյուրները
- Բաժինն ինքը ֆինանսական հաշվետվության համար առանձին գին չունի
- Դրամարկղը, պահեստը և աշխատակիցները օգտագործում են իրենց պլանների պայմանները
- Նախնական տվյալների պատրաստումը և համադրումը ժամանակ են պահանջում
- Բանկային քաղվածքներ և հաշվապահական ծառայություններ հաշվետվությունը չի միացնում — դրանց պայմանները առանձին են
Առաջին քայլը
Ընտրեք մասնաճյուղ, արժույթ և ժամանակահատված։ Պատրաստեք ծախսերը և մեկ արդյունք համեմատեք սկզբնական փաստաթղթերի հետ, նախքան ընդհանուր հաշվետվությանը հենվելը։
Վերլուծեք մեկ մասնաճյուղի ծախսերըՀաշվետվությունը կառուցվում է հարթակի գործարքների և մուտքագրված ծախսերի հիման վրա. առաջին ժամանակահատվածը ստուգեք փաստաթղթերի հետ։
Ինչ հաշվի առնել մինչ մեկնարկը
- Սա կառավարչական վերլուծություն է, այլ ոչ թե ամբողջական հաշվառում, հարկային հաշվետվություն կամ վճարումների իրականացում։
- Պարզեցված P&L-ը հանում է ժամանակաշրջանի գնումները. դրանք կարող են տարբերվել վաճառվածի ինքնարժեքից։ Արդյունքը չի կարելի առանց ստուգման համարել հաշվապահական շահույթ։
- Աշխատավարձի հաշվարկը P&L-ի մեջ չի մտնում. «Աշխատավարձ» տողը միայն ձեռքով մուտքագրված ծախս է։ Մի՛ համարեք, որ բոլոր ծախսերը ավտոմատ հաշվառված են։
- Համաժամեցումը կարող է ուշանալ կամ բաց թողնել սկզբնական փաստաթուղթը։ Տարբեր բաժինների չափիչները կարող են տարբերվել հաշվարկի կանոններով։
Տվյալները տեղափոխելուց առաջ ստուգեք ձեր սցենարը և անհրաժեշտ ինտեգրումները։
Հաճախ տրվող հարցեր
Աշխատու՞մ են հաշվետվությունները cenaly.ru-ում։
Այո. վաճառքները, գնումները, պարզեցված P&L-ը, դրամարկղի հերթափոխերը և անձնակազմը հաշվարկվում են նաև ռուսական ուրվագծում։ Դեռ չկան միայն հյուրերի խմբերը «Աղբյուրներ» ներդիրում։
Ինչպե՞ս է հաշվարկվում շահույթը հաշվետվության մեջ։
Պարզեցված. ժամանակաշրջանի հասույթը հանած ժամանակաշրջանի գնումները և ձեռքով մուտքագրված ծախսերը։ Ժամանակաշրջանի գնումները կարող են տարբերվել վաճառվածի ինքնարժեքից, իսկ աշխատավարձը հաշվի է առնվում միայն որպես ձեռքով մուտքագրված ծախս։
Բանկային քաղվածքն ինքնուրույն կբեռնվի՞։
Այս էջը նման բան չի խոստանում։ Հաշվետվությունները օգտագործում են հարթակի գործառնությունները և մուտքագրված ծախսերը. արտաքին միացումները պետք է ստուգել առանձին։
Կարելի՞ է արդյունքը փոխանցել հաշվապահին։
Այն կարելի է օգտագործել սկզբնական տվյալները համադրելու համար։ Այն չի փոխարինում հաշվապահական գրանցամատյաններին, պարտադիր հաշվետվություններին կամ ծախսերի կազմի ստուգմանը։
Ե՞րբ մուտքագրված ծախսը կհայտնվի հաշվետվության մեջ։
Պահպանելուց անմիջապես հետո՝ գումարով, հոդվածով և ամսաթվով տողը հայտնվում է Մասնաճյուղի ծախսերի մատյանում, իսկ այդ ժամանակաշրջանի P&L-ը նվազում է այդ գումարով։ Սա ծախսի Գրառում է, ոչ թե բանկային վճարում։
Յուրաքանչյուր էկրանի մանրամասները՝ օգնության բաժնում։ Ինչպես սկսել →
Հարակից խնդիրներ
Բոլոր լուծումները →Մանրածախ խանութ
Կատալոգ, սկաներով դրամարկղ և մնացորդների համադրում մեկ մասնաճյուղի կամ փոքր ցանցի համար։
Սրահ և բարբերշոփ
Ծառայությունները, մասնագետների ժամանակը և այցելությունները մեկ մատյանում. հաճախորդը ամրագրում է հղումով։
Մասնագիտական ծառայություններ և B2B
Հաճախորդներ, պայմանավորվածություններ, փաստաթղթեր և հաշվարկներ. վարեք գործարքը առաջին հարցումից մինչև վճարման ստուգում։
Սկսեք մեկ Մասնաճյուղից և մեկ փակ ժամանակաշրջանից
Հավաքեք փաստաթղթերը, մուտքագրեք պակասող ծախսերը և համադրեք մեկ արդյունք։ Դրանից հետո պարզ կդառնա, թե ինչ տվյալներ են դեռ անհրաժեշտ սեփականատիրոջ որոշման համար։
Հաշվետվությունը կառուցվում է հարթակի գործարքների և մուտքագրված ծախսերի հիման վրա. առաջին ժամանակահատվածը ստուգեք փաստաթղթերի հետ։