Дүкен, салон немесе мекеме иесіне
Бизнестің кірістері, сатып алулары және шығыстары бір есепте
Кезеңді таңдаңыз — арналар, төлем әдістері және сағаттар бойынша түсім қайта есептеледі. Нәтиже бейнесін өзгертетін құжатты немесе қайтаруды табу үшін сатылымдарды, сатып алуларды және операциялық шығыстарды салыстырыңыз.
«Қаржы» бөлімі тіркелгіге кіреді; касса, қойма және қызметкерлер — өз жоспарларының шарттары бойынша.
Есеп платформаның операциялары мен енгізілген шығыстар бойынша құрылады — алғашқы кезеңді құжаттармен салыстырып тексеріңіз.
Жеңілдетілген P&L: түсім минус кезеңнің сатып алулары және енгізілген шығыстар. Жалақы оған тек қолмен енгізілген шығыс ретінде кіреді; есеп бухгалтерлік есептілікті алмастырмайды.
- «Барлығы үшін» жалпы соманың орнына кезең мен филиал
- Санаты мен күні көрсетілген қолмен енгізілген шығыстар
- Есепті бастапқы операциялармен салыстыру
- кімнің нәтижесін қараймыз
- Филиал
- қандай күндерді салыстырамыз
- Кезең
- сомалар араласпайды
- Валюта
- цифр қайдан алынды
- Дереккөз
Иесінің шешімі үшін қандай сандарды жинау керек
Сатылымдар
- Кезеңдегі түсім және тапсырыстар
- Қайтарулар және төлем әдістері
- Филиалдар мен кезеңдерді салыстыру
Сатып алулар
- Кіріс құжаттары
- Тауарлар мен жеткізушілер бойынша сомалар
- Сатып алулардың толықтығын тексеру
Қолмен енгізілген шығыстар
- Жалдау, коммуналдық, маркетинг
- Күні, санаты және филиалы
- Енгізілген шығыстар журналы
Қорытындыны талдау
- Бірдей күндер мен валюта
- Жетіспеген құжаттарды тексеру
- Шектері белгілі басқарушылық қима
Бастау үшін не қажет
Бір кезең және валюта
Бір филиалдан бастаңыз. Әртүрлі валютадағы сомалар автоматты айырбас бағамымен бір санға қосылмайды.
Сатылымдар мен қайтарулар
Жүйеде бастапқы операциялар болуы керек. Бос есеп немесе жүктеу қатесі сатылымның нөлге тең екенін білдірмейді.
Сатып алулар мен шығыстар
Құжаттарды енгізіп, бір сатып алудың қолмен енгізілген шығыс ретінде қайта есепке алынбағанын тексеріңіз.
Салыстыруға арналған адам
Иесі немесе бухгалтер қорытындылардың түсіндірілуін және жетіспейтін операцияларды тексереді. Автоматты жүктеу бұл тексеруді алмастырмайды.
Алғашқы жұмыс сценарийі
- 1
Бөлімді қосыңыз
«Қаржы» бөлімін Кеңейтімдер дүкенінен қосыңыз. Сатылым, сатып алу және P&L есептері cenaly.com мен cenaly.ru сайттарында да жұмыс істейді.
- 2
Бастапқы операцияларды жинаңыз
Бір кезеңдегі тапсырыстарды, қайтаруларды және кіріс құжаттарын тексеріңіз. Жүйеде әлі жоқ жалдау, коммуналдық және басқа шығыстарды енгізіңіз.
- 3
Бір нәтижені салыстырып тексеріңіз
Қорытындыны тапсырыспен, бас тартумен және сатып алу құжатымен салыстырыңыз. Валютаны, күнді және деректердің толықтығын бөлек тексеріңіз.
Өз мысалыңызда тексеріңіз
Өнімдегі әрекеттер тізбегі. Мысал пікір немесе нәтиже уәдесі болып саналмайды.
Expense in the journal
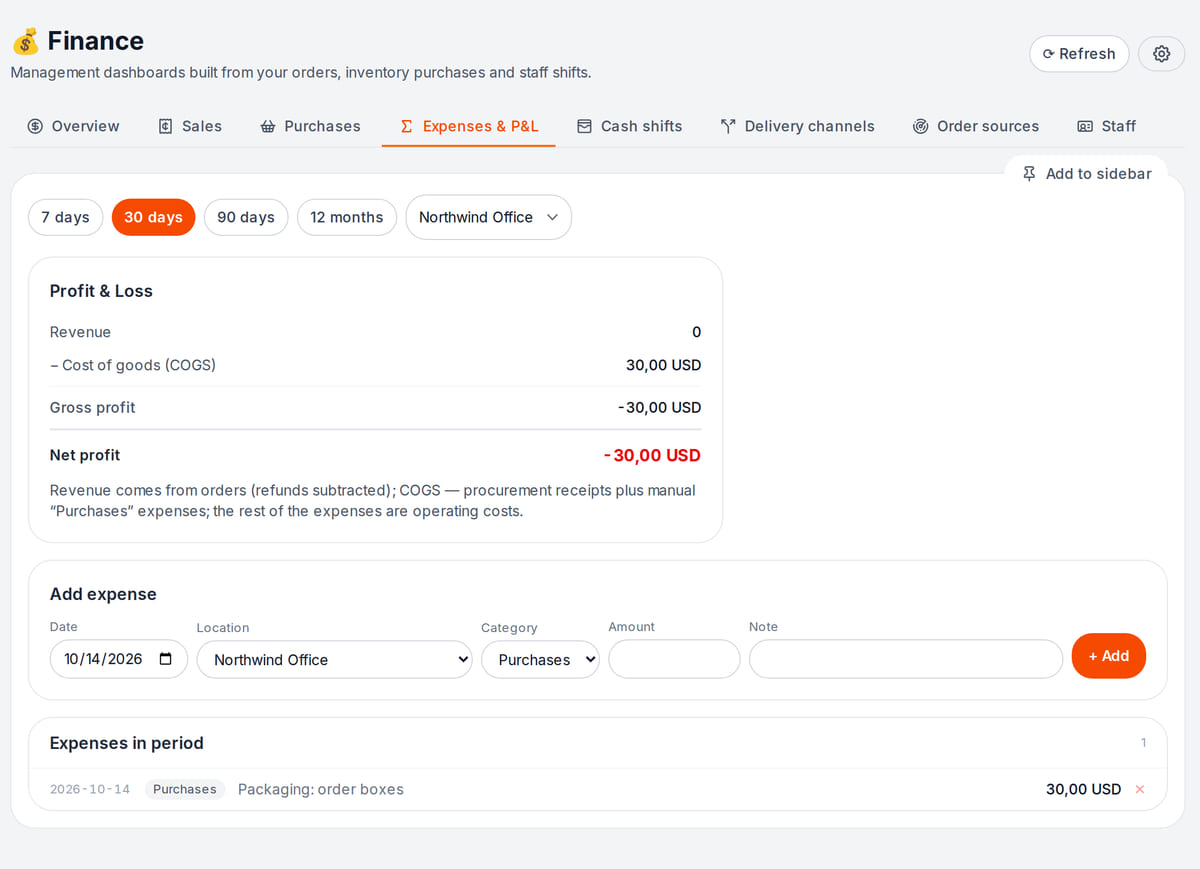
An entered expense shows at once in the journal and the location’s P&L What happens in the recording
Period overview
View full size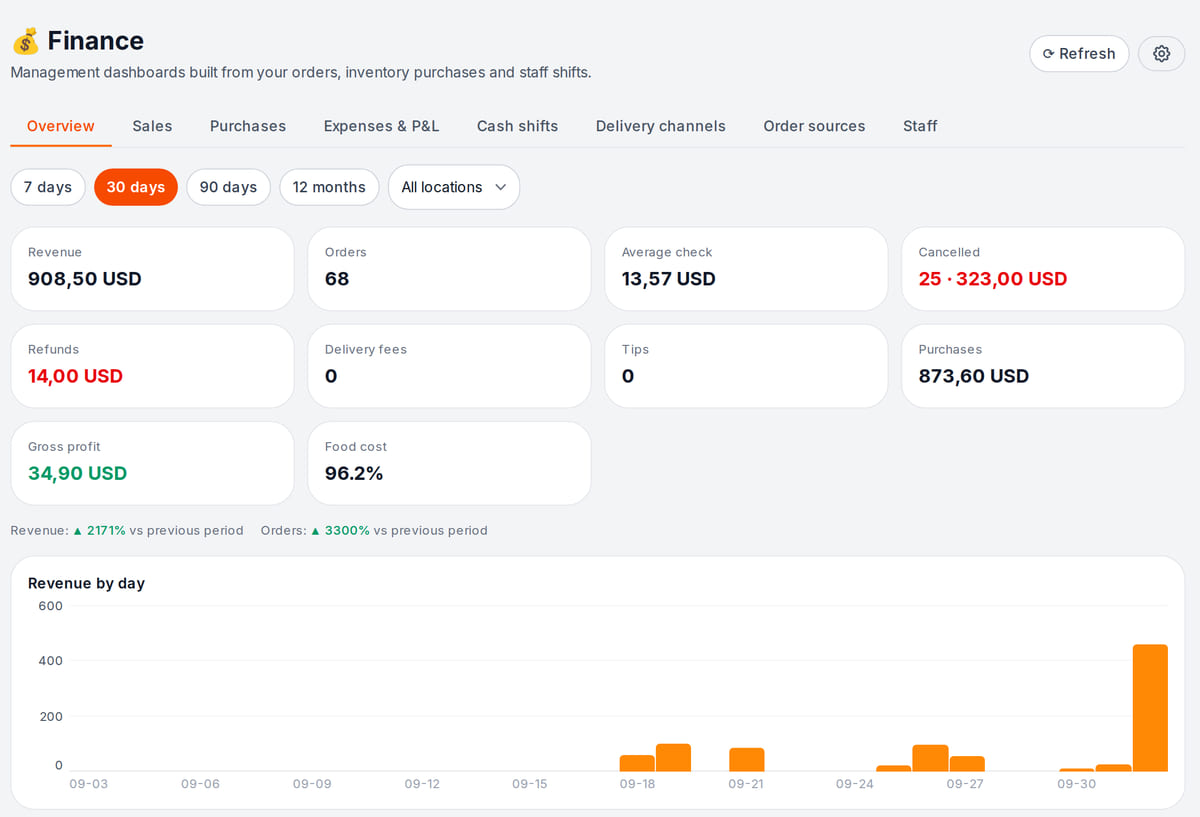
Purchases and refunds next to revenue show what eats the margin


Бас тарту мен қайта өңдеу соманы көбейтпеуі керек
Нақты аналитикалық базаның жергілікті тесттері құжаттар мен қорытындыны тексереді. Сомалар — тесттің шартты бірліктері, клиенттің операциясы емес.
- 1
10 бірлікке есептен шығару
Тест тапсырыстың өзіндік құнын жазады: аналитикалық қорытындыда 10 пайда болады.
Деректер қайдан алынады → - 2
−10 бірлікке бас тарту
Жеке кері құжат осы тапсырыстың қорытындысын нөлге дейін азайтады. Ақшалай қайтару және оны жүргізу — жеке операция.
Есептің шекаралары → - 3
Қосарланбай қайталау
Басқа тест 12 бірлікке арналған бір құжатты үш рет өңдейді: қорытынды 36 емес, 12 болып қалады. Барлық құжаттарыңыздың жүктелуінің толықтығы бөлек тексеріледі.
Қорытындыларды тексеру →
How it works in practice
Illustration. Evening check: sales and purchases for the period on one screen 
Illustration. Collect every expense of the period before explaining the result


Бұл иесіне қайда көмектеседі
Сатып алудан кейінгі дүкен
Мысал: сатылымдар өсті, бірақ кезең ішінде тауардың үлкен партиясы келді. Сатып алуларды бөлек қараңыз және олардың сомасын қазірдің өзінде сатылғанның нақты құны деп қабылдамаңыз.
Салон айдың соңында
Мысал: жалдау және коммуналдық шығыстарды қосыңыз, жалақы сомаларын тексеріңіз. Олардың бухгалтерлік есепте толық автоматты түрде көрсетілуі жоқ.
Бірнеше филиал
Мысал: филиалдарды бірдей күндер бойынша және бір валютада салыстырыңыз. Енгізілген шығыстардың әртүрлі жиынтықтарын алдымен салыстыруға келетін күйге келтіріңіз.
Жұмыс жағдайларының мысалдары. Уақыт пен ақша үнемін өз операцияларыңызда бағалаңыз.
Құны бастапқы деректердегі тәртіптен басталады
Құны бастапқы деректердегі тәртіптен басталады
«Қаржы» бөлімін қосу тіркелгіге кіреді. Касса, қойма және қызметкерлер мүмкіндіктері олардың жоспарларымен айқындалады; сыртқы сервистер бөлек төленеді.
Бөлім және деректер көздері
- Бұл бөлімнің қаржылық есеп үшін жеке бағасы жоқ
- Касса, қойма және қызметкерлер өз жоспарларының шарттарын пайдаланады
- Бастапқы деректерді дайындау және салыстырып тексеру уақытты қажет етеді
- Банктік үзінділер мен бухгалтерлік сервистер есепке қосылмайды — олардың шарттары бөлек
Алғашқы қадам
Филиалды, валютаны және кезеңді таңдаңыз. Шығыстарды дайындап, жалпы есепке сүйенбес бұрын бір қорытындыны бастапқы құжаттармен салыстырыңыз.
Бір филиалдың шығыстарын талдауЕсеп платформаның операциялары мен енгізілген шығыстар бойынша құрылады — алғашқы кезеңді құжаттармен салыстырып тексеріңіз.
Бастамас бұрын нені ескеру керек
- Бұл — басқарушылық аналитика, толық бухгалтерлік есеп, салықтық есептілік немесе төлемдерді жүргізу емес.
- Жеңілдетілген P&L кезеңдегі сатып алуларды шегереді: олар сатылғанның өзіндік құнынан өзгеше болуы мүмкін. Қорытындыны тексерусіз бухгалтерлік пайда деп санауға болмайды.
- Жалақыны есептеу P&L-ге кірмейді: «Жалақы» жолы — тек қолмен енгізілген шығыс. Барлық шығыстарды автоматты түрде ескерілген деп санамаңыз.
- Синхрондау кешігуі немесе бастапқы құжатты өткізіп жіберуі мүмкін. Әртүрлі бөлімдердің метрикалары есептеу ережелері бойынша өзгеше болуы мүмкін.
Деректерді ауыстыру алдында өз сценарийіңіз бен қажетті қосылымдарды тексеріңіз.
Жиі қойылатын сұрақтар
cenaly.ru сайтында есептер жұмыс істей ме?
Иә: сатылымдар, сатып алулар, жеңілдетілген P&L, кассалық ауысымдар және персонал ресейлік контурда да есептеледі. Әзірге «Көздер» қойындысында қонақтар когорталары ғана жоқ.
Есептегі пайда қалай есептеледі?
Жеңілдетілген түрде: кезеңдегі түсім минус кезеңдегі сатып алулар және қолмен енгізілген шығыстар. Кезеңдегі сатып алулар сатылғанның өзіндік құнынан өзгеше болуы мүмкін, ал жалақы тек қолмен енгізілген шығыс ретінде ескеріледі.
Банктік үзінді өздігінен жүктеле ме?
Бұл бет ондай уәде бермейді. Есептер платформаның операцияларын және енгізілген шығыстарды пайдаланады; сыртқы қосылымдарды бөлек тексеру қажет.
Қорытындыны бухгалтерге беруге бола ма?
Оны бастапқы деректерді салыстырып тексеру үшін пайдалануға болады. Ол бухгалтерлік тіркелімдерді, міндетті есептілікті немесе шығыстар құрамын тексеруді алмастырмайды.
Енгізілген шығыс есепке қашан түседі?
Сақталғаннан кейін бірден: сомасы, бабы және күні көрсетілген жол филиалдың шығыстар журналында пайда болады, ал осы кезеңдегі P&L осы сомаға азаяды. Бұл — шығыс жазбасы, банктік төлем емес.
Әр экранның толық мәліметтері анықтамалықта. Неден бастау керек →
Сабақтас міндеттер
Барлық шешімдер →Бөлшек сауда дүкені
Бір филиалға немесе шағын желіге арналған каталог, сканері бар касса және қалдықтарды салыстыру.
Салон және барбершоп
Қызметтер, мамандардың уақыты және келулер бір брондау журналында; клиент сілтеме арқылы жазылады.
Кәсіби қызметтер және B2B
Клиенттер, келісімдер, құжаттар және есеп айырысулар: мәмілені алғашқы сұраныстан төлемді тексеруге дейін жүргізіңіз.
Бір филиал мен бір жабылған кезеңнен бастаңыз
Құжаттарды жинаңыз, жетіспейтін шығыстарды енгізіңіз және бір нәтижені салыстырып тексеріңіз. Содан кейін иесінің шешім қабылдауы үшін қандай деректер әлі қажет екені белгілі болады.
Есеп платформаның операциялары мен енгізілген шығыстар бойынша құрылады — алғашқы кезеңді құжаттармен салыстырып тексеріңіз.