לבעלי חנות, סלון או עסק
הכנסות, רכישות והוצאות העסק בדוח אחד
בחרו תקופה — ההכנסות לפי ערוצים, אמצעי תשלום ושעות יחושבו מחדש. השוו מכירות, רכישות והוצאות תפעוליות כדי לאתר מסמך או החזר כספי שמשנה את תמונת התוצאה.
המדור „פיננסים“ כלול בחשבון; קופה, מחסן ועובדים — לפי תנאי התוכניות שלהם.
הדוח נבנה לפי פעולות בפלטפורמה ולהוצאות שהוזנו — יש להשוות את התקופה הראשונה עם המסמכים.
P&L מקוצר: הכנסות פחות רכישות התקופה והוצאות שהוזנו. שכר נכלל בו רק כהוצאה ידנית; הדוח אינו מחליף דיווח חשבונאי.
- תקופה וסניף במקום סכום כולל „על הכול“
- הוצאות ידניות עם קטגוריה ותאריך
- התאמת הדוח לפעולות המקור
- של מי התוצאה נבדקת
- סניף
- אילו תאריכים משווים
- תקופה
- סכומים ללא ערבוב
- מטבע
- מאיפה הגיע הנתון
- מקור
אילו נתונים לאסוף כדי לקבל החלטה כבעל העסק
מה צריך כדי להתחיל
תקופה אחת ומטבע אחד
מתחילים בסניף אחד. סכומים במטבעות שונים אינם מצטברים למספר אחד עם שער חליפין אוטומטי.
מכירות והחזרים כספיים
במערכת צריכות להיות הפעולות המקוריות. דוח ריק או שגיאת טעינה אינם מעידים על מכירות אפס.
רכש והוצאות
יש להזין את המסמכים ולבדוק שרכש אחד אינו נרשם שוב כהוצאה ידנית.
אדם להתאמה
הבעלים או רואה החשבון בודקים את פרשנות הסיכומים ואת הפעולות החסרות. ייצוא אוטומטי אינו מחליף בדיקה זו.
תרחיש העבודה הראשון
- 1
להפעיל את המדור
מפעילים את „פיננסים“ בחנות ההרחבות. דוחות מכירות, רכש ו-P&L עובדים גם ב-cenaly.com וגם ב-cenaly.ru.
- 2
לאסוף את הפעולות המקוריות
בודקים הזמנות, החזרים כספיים ומסמכי קבלה לתקופה אחת. מזינים שכר דירה, חשבונות שירות והוצאות אחרות שעדיין לא נמצאות במערכת.
- 3
להשוות תוצאה אחת
משווים את התוצאה עם הזמנה, ביטול ומסמך רכש. בודקים בנפרד מטבע, תאריך ושלמות הנתונים.
לבדוק על הדוגמה שלכם
רצף הפעולות במוצר. הדוגמה אינה המלצה או הבטחה לתוצאה.
Expense in the journal
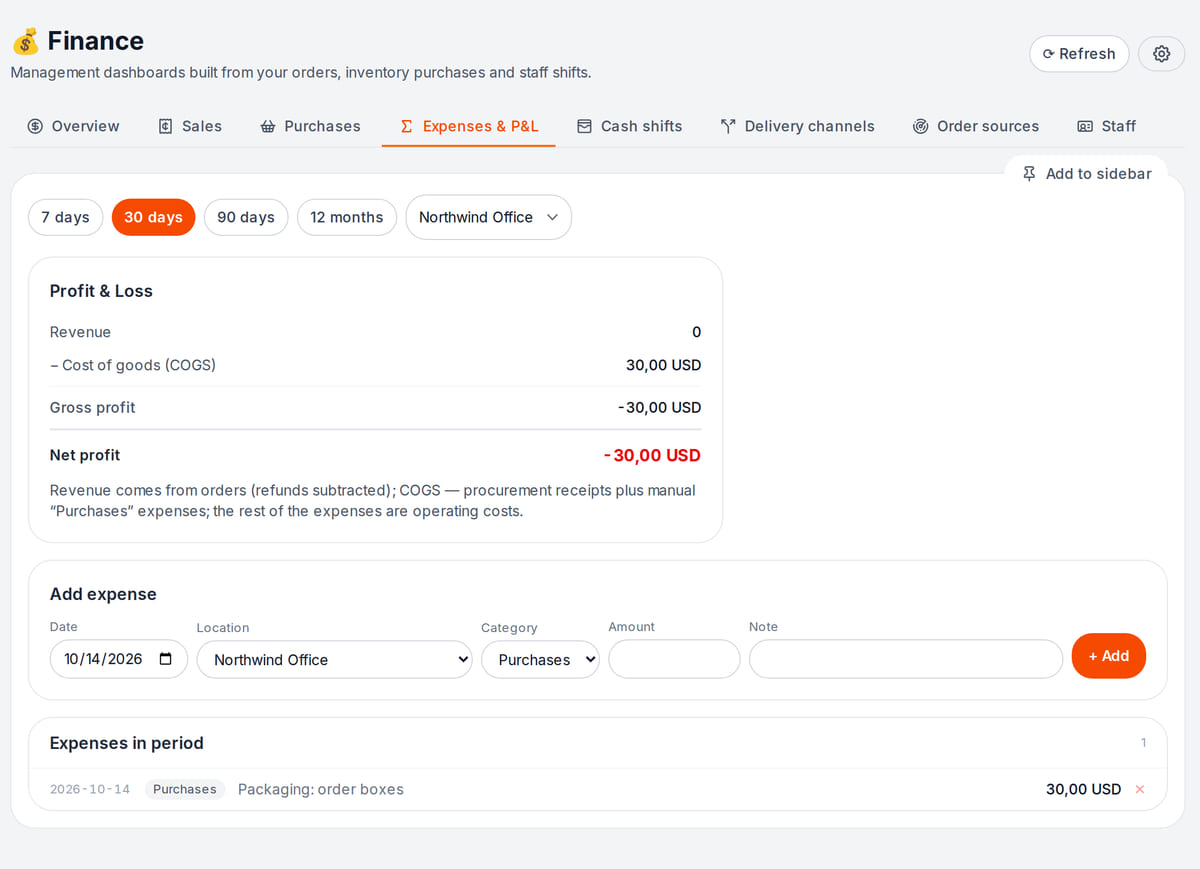
An entered expense shows at once in the journal and the location’s P&L What happens in the recording
Period overview
View full size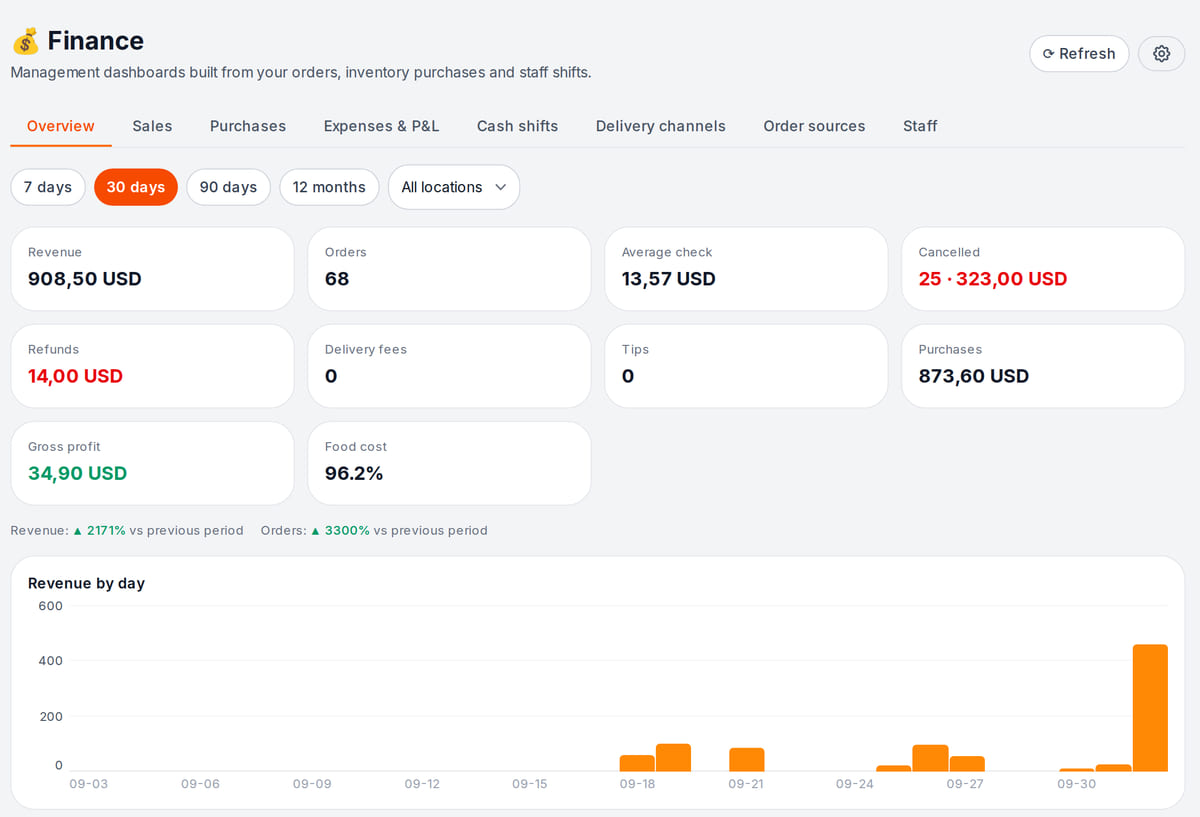
Purchases and refunds next to revenue show what eats the margin


ביטול ועיבוד חוזר לא אמורים לנפח את הסכום
בדיקות מקומיות של בסיס נתונים אנליטי אמיתי בודקות מסמכים וסיכום. הסכומים הם יחידות בדיקה מותנות, ולא פעולה של לקוח.
- 1
חיוב של 10 יחידות
הבדיקה רושמת את עלות ההזמנה: בסיכום האנליטי מופיע 10.
מאין מגיעים הנתונים → - 2
ביטול של −10 יחידות
מסמך נגדי נפרד מפחית את סיכום ההזמנה הזו לאפס. החזר כספי והעברתו הם פעולה נפרדת.
גבולות הדוח → - 3
חזרה ללא הכפלה
בדיקה אחרת מעבדת שלוש פעמים מסמך אחד של 12 יחידות: הסיכום נשאר 12, ולא 36. שלמות הטעינה של כל המסמכים שלכם נבדקת בנפרד.
בדיקת סיכומים →
How it works in practice
Illustration. Evening check: sales and purchases for the period on one screen 
Illustration. Collect every expense of the period before explaining the result


היכן זה עוזר לבעל העסק
חנות לאחר רכש
דוגמה: המכירות עלו, אך בתקופה הגיעה אצווה גדולה של סחורה. יש להסתכל על הרכש בנפרד ולא להתייחס לסכומו כאל העלות המדויקת של מה שכבר נמכר.
סלון בסוף החודש
דוגמה: הוסיפו שכר דירה והוצאות שירותים, ובדקו את סכומי השכר. אין להם שיקוף אוטומטי מלא בהנהלת חשבונות.
מספר סניפים
דוגמה: השוו בין סניפים באותם תאריכים ובאותו מטבע. תחילה הביאו מערכי הוצאות שונים שנרשמו לצורה ניתנת להשוואה.
דוגמאות למצבי עבודה. את החיסכון בזמן ובכסף יש להעריך על הפעולות שלכם.
העלות מתחילה בסדר בנתוני המקור
העלות מתחילה בסדר בנתוני המקור
הפעלת המדור „פיננסים“ כלולה בחשבון. היכולות של קופה, מחסן ועובדים נקבעות לפי התוכניות שלהם; שירותים חיצוניים משולמים בנפרד.
המדור ומקורות הנתונים
- למדור עצמו אין מחיר נפרד עבור דוח פיננסי
- קופה, מחסן ועובדים משתמשים בתנאים של התוכניות שלהם
- הכנת נתוני המקור והצלבתם דורשות זמן
- הדוח אינו מתחבר לתדפיסי בנק ולשירותי הנהלת חשבונות — התנאים שלהם נפרדים
צעד ראשון
בוחרים סניף, מטבע ותקופה. מכינים את ההוצאות ומשווים תוצאה אחת עם מסמכי המקור, לפני שמסתמכים על הדוח הכולל.
לפרק את ההוצאות של סניף אחדהדוח נבנה לפי פעולות בפלטפורמה ולהוצאות שהוזנו — יש להשוות את התקופה הראשונה עם המסמכים.
מה לקחת בחשבון לפני ההתחלה
- זהו ניתוח ניהולי, ולא הנהלת חשבונות מלאה, דיווח מס או ביצוע תשלומים.
- P&L מפושט מפחית את הרכישות של התקופה: הן עשויות להיות שונות מעלות המכר. אין להתייחס לתוצאה כאל רווח חשבונאי ללא בדיקה.
- חישוב שכר אינו נכלל ב-P&L: השורה „שכר“ היא הוצאה ידנית בלבד. אין להניח שכל ההוצאות נרשמות אוטומטית.
- הסנכרון עשוי להתעכב או להחמיץ מסמך מקור. מדדים במדורים שונים עשויים להיות שונים בכללי החישוב.
לפני העברת הנתונים יש לבדוק את התרחיש שלכם ואת החיבורים הנדרשים.
שאלות נפוצות
האם הדוחות עובדים ב-cenaly.ru?
כן: מכירות, רכישות, P&L מפושט, משמרות קופה וצוות עובדים מחושבים גם במתאר הרוסי. חסרים רק קוהורטים של אורחים בלשונית „מקורות“.
כיצד מחושב הרווח בדוח?
באופן מפושט: ההכנסות של התקופה פחות הרכישות של התקופה וההוצאות שנרשמו ידנית. הרכישות של התקופה עשויות להיות שונות מעלות המכר, והשכר נלקח בחשבון כהוצאה ידנית בלבד.
האם תדפיס בנק ייטען מעצמו?
העמוד הזה לא מבטיח זאת. הדוחות משתמשים בפעולות בפלטפורמה ובהוצאות שנרשמו; יש לבדוק חיבורים חיצוניים בנפרד.
האם אפשר להעביר את התוצאה לרואה חשבון?
אפשר להשתמש בו להשוואת נתוני המקור. הוא אינו מחליף פנקסי חשבונות, דיווח חובה או בדיקת הרכב ההוצאות.
מתי ההוצאה שהוזנה תופיע בדוח?
מיד לאחר השמירה: שורה עם הסכום, הסעיף והתאריך מופיעה ביומן ההוצאות של הסניף, וה-P&L לתקופה זו קטן בסכום הזה. זוהי רשומת הוצאה, ולא תשלום בנקאי.
פרטים על כל מסך — בעזרה. מאיפה להתחיל →
מתחילים מסניף אחד ומתקופה סגורה אחת
אספו את המסמכים, הזינו הוצאות חסרות והשוו תוצאה אחת. לאחר מכן יתברר אילו נתונים נוספים נדרשים להחלטה של הבעלים.
הדוח נבנה לפי פעולות בפלטפורמה ולהוצאות שהוזנו — יש להשוות את התקופה הראשונה עם המסמכים.