لصاحب متجر أو صالون أو منشأة
إيرادات الأعمال ومشترياتها ومصروفاتها في تقرير واحد
اختر الفترة — تُحتسب الإيرادات حسب القنوات وطرق الدفع والساعات. قارِن المبيعات والمشتريات والمصروفات التشغيلية لتجد المستند أو الاسترداد الذي يغيّر صورة النتيجة.
قسم «المالية» مشمول في الحساب؛ أما نقطة البيع والمخزون والموظفون فوفق شروط خططها.
يُبنى التقرير على عمليات المنصة والمصروفات المُدخلة — طابق الفترة الأولى مع المستندات.
P&L مبسّط: الإيرادات ناقص مشتريات الفترة والمصروفات المُدخلة. لا تدخله الرواتب إلا كمصروف يدوي؛ ولا يحل التقرير محل التقارير المحاسبية.
- الفترة والفرع بدلًا من مبلغ إجمالي «لكل شيء»
- مصروفات يدوية مع الفئة والتاريخ
- مطابقة التقرير مع العمليات المصدرية
- نتيجة أي فرع نستعرض
- الفرع
- أي تواريخ نقارن
- الفترة
- مبالغ دون خلط
- العملة
- من أين جاء الرقم
- المصدر
ما الأرقام التي تجمعها لقرار المالك
المشتريات
- مستندات استلام بضاعة
- المبالغ حسب المنتجات والموردين
- التحقق من اكتمال المشتريات
المصروفات اليدوية
- الإيجار والمرافق والتسويق
- التاريخ والفئة والفرع
- سجل المصروفات المُدخلة
تحليل الإجمالي
- تواريخ وعملة موحّدة
- التحقق من المستندات المفقودة
- عرض إداري بحدود معروفة
ما الذي تحتاجه للبدء
فترة واحدة وعملة واحدة
ابدأ من فرع واحد. لا تُجمع مبالغ العملات المختلفة في رقم واحد بسعر صرف تلقائي.
المبيعات والاستردادات
يجب أن تكون العمليات الأصلية موجودة في النظام. التقرير الفارغ أو خطأ التحميل لا يعنيان مبيعات صفرية.
المشتريات والمصروفات
أدخل المستندات وتحقّق من أن عملية شراء واحدة لم تُحتسب مرتين كمصروف يدوي.
شخص للمطابقة
يتحقق المالك أو المحاسب من تفسير الإجماليات والعمليات الناقصة. التصدير التلقائي لا يغني عن هذا التحقق.
سيناريو العمل الأول
- 1
فعّل القسم
فعّل «المالية» في متجر الإضافات. تعمل تقارير المبيعات والمشتريات وP&L على cenaly.com وcenaly.ru.
- 2
اجمع العمليات الأصلية
تحقق من الطلبات والاستردادات ومستندات الاستلام خلال فترة واحدة. أدخل الإيجار والمرافق والمصروفات الأخرى غير الموجودة بعد في النظام.
- 3
طابق نتيجة واحدة
قارن الإجمالي مع الطلب والإلغاء ومستند الشراء. تحقق بشكل منفصل من العملة والتاريخ واكتمال البيانات.
جرّب على مثال خاص بك
تسلسل الإجراءات في المنتج. المثال ليس تقييمًا ولا وعدًا بالنتيجة.
Expense in the journal
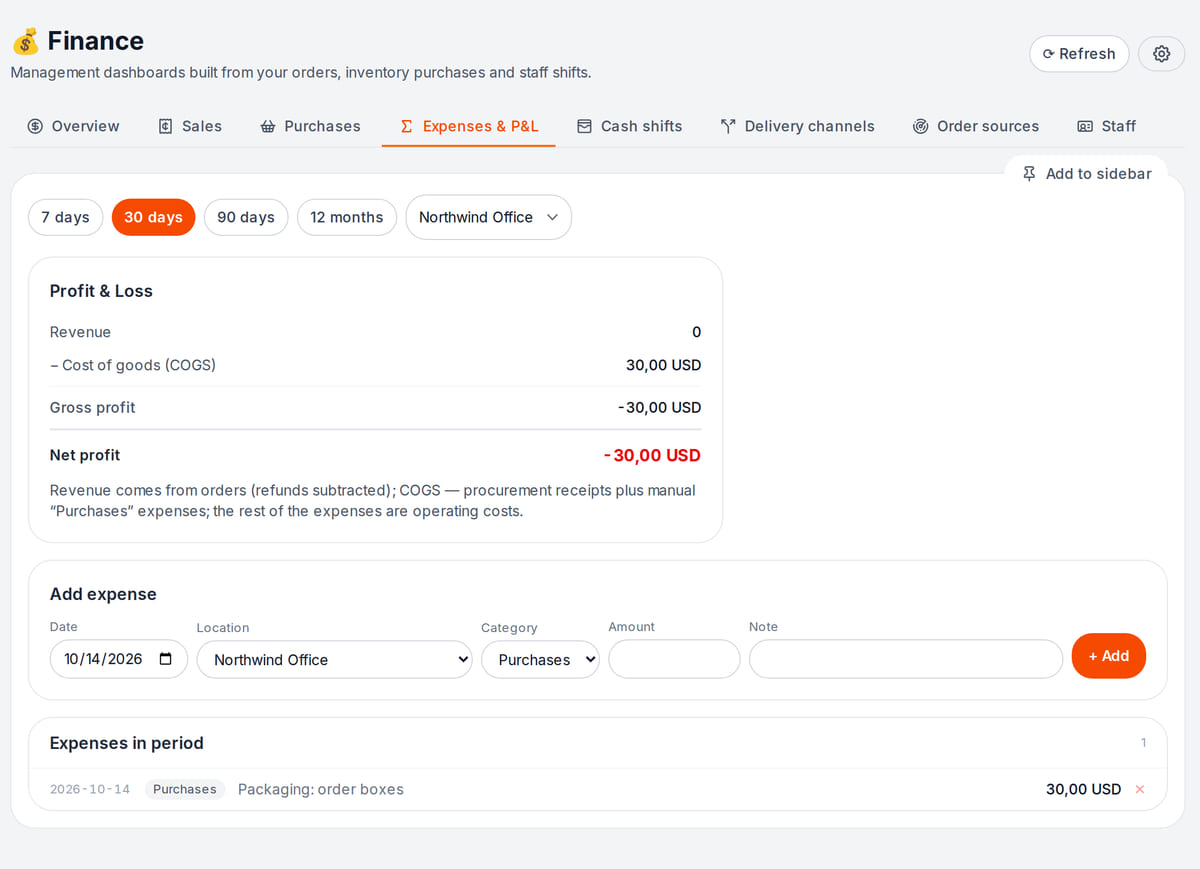
An entered expense shows at once in the journal and the location’s P&L What happens in the recording
Period overview
View full size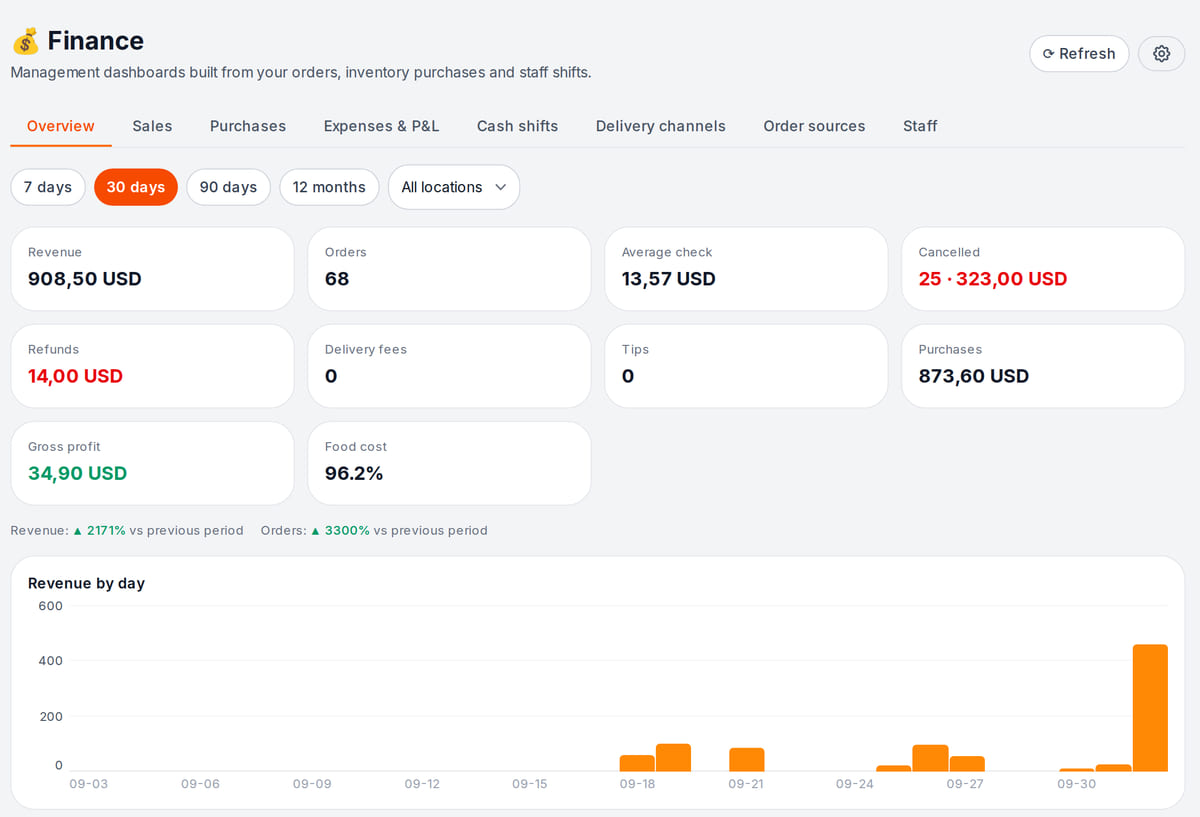
Purchases and refunds next to revenue show what eats the margin


الإلغاء وإعادة المعالجة يجب ألا يضخّما المبلغ
تتحقق اختبارات محلية لقاعدة تحليلية حقيقية من المستندات والإجمالي. المبالغ وحدات اختبارية وليست عملية عميل.
- 1
خصم بمقدار 10 وحدات
يسجّل الاختبار تكلفة الطلب: يظهر 10 في الإجمالي التحليلي.
من أين تأتي البيانات → - 2
إلغاء بمقدار −10 وحدات
مستند عكسي منفصل يخفض إجمالي هذا الطلب إلى الصفر. الاسترداد النقدي وترحيله عملية منفصلة.
حدود التقرير → - 3
إعادة دون مضاعفة
اختبار آخر يعالج مستندًا واحدًا بمقدار 12 وحدة ثلاث مرات: يبقى الإجمالي 12 وليس 36. تُتحقق اكتمالية تحميل جميع مستنداتك بشكل منفصل.
التحقق من الإجماليات →
How it works in practice
Illustration. Evening check: sales and purchases for the period on one screen 
Illustration. Collect every expense of the period before explaining the result


أين يساعد هذا المالك
متجر بعد الشراء
مثال: ارتفعت المبيعات، لكن وصلت دفعة كبيرة من البضائع خلال الفترة. انظر إلى المشتريات بشكل منفصل ولا تأخذ مجموعها على أنه التكلفة الدقيقة لما بِيع بالفعل.
الصالون في نهاية الشهر
مثال: أضف الإيجار ومصروفات المرافق، وتحقق من مبالغ الرواتب. لا يوجد انعكاس تلقائي كامل لها في المحاسبة.
عدة فروع
مثال: قارن الفروع عن تواريخ متطابقة وبعملة واحدة. وحّد أولًا مجموعات المصروفات المُدخلة المختلفة لتكون قابلة للمقارنة.
أمثلة على حالات العمل. قيّم توفير الوقت والمال على عملياتك الخاصة.
تبدأ التكلفة بترتيب البيانات الأصلية
تبدأ التكلفة بترتيب البيانات الأصلية
تفعيل قسم «المالية» مشمول في الحساب. تُحدَّد إمكانات نقطة البيع والمخزون والموظفين حسب خططها؛ وتُدفع الخدمات الخارجية بشكل منفصل.
القسم ومصادر البيانات
- لا يتضمن هذا القسم سعرًا منفصلًا للتقرير المالي
- تستخدم نقطة البيع والمخزون والموظفون شروط خططهم
- يتطلب إعداد البيانات المصدرية ومطابقتها وقتًا
- لا يربط التقرير كشوف الحسابات البنكية والخدمات المحاسبية — شروطها منفصلة
الخطوة الأولى
اختر الفرع والعملة والفترة. جهّز المصروفات وقارن نتيجة واحدة مع المستندات الأصلية قبل الاعتماد على التقرير العام.
حلّل مصروفات فرع واحديُبنى التقرير على عمليات المنصة والمصروفات المُدخلة — طابق الفترة الأولى مع المستندات.
ما يجب مراعاته قبل البدء
- هذه تحليلات إدارية، وليست محاسبة كاملة أو إقرارًا ضريبيًا أو تنفيذًا للمدفوعات.
- يخصم P&L المبسّط مشتريات الفترة: وقد تختلف عن تكلفة المبيعات. لا يمكن اعتبار النتيجة ربحًا محاسبيًا دون تحقق.
- لا يدخل احتساب الرواتب في P&L: بند «الراتب» هو مصروف يدوي فقط. لا تعتبر جميع المصروفات محتسبة تلقائيًا.
- قد تتأخر المزامنة أو تفقد المستند المصدر. وقد تختلف مؤشرات الأقسام المختلفة حسب قواعد الاحتساب.
قبل نقل البيانات، تحقق من سيناريوك والربط اللازم.
الأسئلة الشائعة
هل تعمل التقارير على cenaly.ru؟
نعم: تُحتسب المبيعات والمشتريات وP&L المبسّط وورديات نقطة البيع والموظفون أيضًا في السياق الروسي. غير متوفر حاليًا سوى مجموعات الضيوف في تبويب «المصادر».
كيف يُحتسب الربح في التقرير؟
بشكل مبسّط: إيرادات الفترة ناقص مشتريات الفترة والمصروفات المُدخلة يدويًا. وقد تختلف مشتريات الفترة عن تكلفة المبيعات، ولا تُحتسب الرواتب إلا كمصروف يدوي.
هل سيُحمَّل كشف الحساب البنكي تلقائيًا؟
هذه الصفحة لا تعد بذلك. تستخدم التقارير عمليات المنصة والمصروفات المُدخلة؛ ويجب التحقق من الاتصالات الخارجية بشكل منفصل.
هل يمكن تسليم النتيجة إلى المحاسب؟
يمكن استخدامه لمطابقة البيانات المصدرية. وهو لا يحل محل السجلات المحاسبية أو التقارير الإلزامية أو التحقق من بنود المصروفات.
متى يظهر المصروف المُدخَل في التقرير؟
فور الحفظ: يظهر سطر يتضمن المبلغ والبند والتاريخ في سجل مصروفات الفرع، وينخفض P&L لهذه الفترة بهذا المبلغ. هذا سجل مصروف وليس دفعة بنكية.
تفاصيل كل شاشة — في المساعدة. من أين تبدأ →
مهام ذات صلة
جميع الحلول →ابدأ بفرع واحد وفترة واحدة مغلقة
اجمع المستندات، وأدخل المصروفات الناقصة، وطابق نتيجة واحدة. بعد ذلك يتضح ما هي البيانات الأخرى اللازمة لقرار المالك.
يُبنى التقرير على عمليات المنصة والمصروفات المُدخلة — طابق الفترة الأولى مع المستندات.