Dành cho chủ cửa hàng, salon hoặc cơ sở kinh doanh
Doanh thu, mua hàng và chi phí của doanh nghiệp trong một báo cáo
Chọn kỳ — doanh thu theo kênh, phương thức thanh toán và giờ sẽ được tính lại. Đối chiếu bán hàng, mua hàng và chi phí vận hành để tìm chứng từ hoặc khoản hoàn tiền làm thay đổi bức tranh kết quả.
Mục “Tài chính” đã bao gồm trong tài khoản; thu ngân, kho và nhân viên — theo điều kiện của gói tương ứng.
Báo cáo được lập từ các giao dịch trên nền tảng và chi phí đã nhập — hãy đối chiếu kỳ đầu tiên với chứng từ.
P&L rút gọn: doanh thu trừ mua hàng trong kỳ và chi phí đã nhập. Tiền lương chỉ vào đây khi được nhập như chi phí thủ công; báo cáo không thay thế báo cáo kế toán.
- Kỳ và chi nhánh thay vì tổng chung “tất cả”
- Chi phí thủ công kèm danh mục và ngày
- Đối chiếu báo cáo với các giao dịch gốc
- kết quả của chi nhánh nào đang xem
- Chi nhánh
- so sánh những ngày nào
- Kỳ
- các khoản tiền không bị trộn lẫn
- Đơn vị tiền tệ
- con số đến từ đâu
- Nguồn
Cần thu thập những số liệu nào để ra quyết định của chủ doanh nghiệp
Bán hàng
- Doanh thu và Đơn hàng trong kỳ
- Hoàn tiền và phương thức Thanh toán
- So sánh Chi nhánh và kỳ
Mua hàng
- Chứng từ nhập hàng
- Số tiền theo hàng hóa và nhà cung cấp
- Kiểm tra tính đầy đủ của việc mua hàng
Chi phí nhập tay
- Thuê mặt bằng, điện nước, marketing
- Ngày, danh mục và Chi nhánh
- Nhật ký các khoản chi phí đã nhập
Phân tích tổng kết
- Cùng ngày và cùng đơn vị tiền tệ
- Kiểm tra chứng từ bị thiếu
- Góc nhìn quản trị với các giới hạn đã biết
Cần gì để bắt đầu
Một kỳ và một đơn vị tiền tệ
Bắt đầu với một chi nhánh. Số tiền của các loại tiền tệ khác nhau không được cộng thành một con số bằng tỷ giá quy đổi tự động.
Bán hàng và hoàn tiền
Hệ thống phải có các giao dịch gốc. Báo cáo trống hoặc lỗi tải dữ liệu không có nghĩa là doanh số bằng không.
Mua hàng và chi phí
Nhập chứng từ và kiểm tra rằng một lần mua hàng không bị ghi nhận trùng lặp thành chi phí thủ công.
Người đối chiếu
Chủ doanh nghiệp hoặc kế toán kiểm tra cách hiểu các số tổng hợp và các giao dịch còn thiếu. Việc xuất dữ liệu tự động không thay thế bước kiểm tra này.
Quy trình thực tế đầu tiên
- 1
Bật phần
Bật “Tài chính” trong Cửa hàng tiện ích. Báo cáo bán hàng, mua hàng và P&L hoạt động trên cả cenaly.com và cenaly.ru.
- 2
Tập hợp các giao dịch gốc
Kiểm tra đơn hàng, hoàn tiền và chứng từ nhập hàng trong một kỳ. Nhập tiền thuê, chi phí điện nước và các chi phí khác chưa có trong hệ thống.
- 3
Đối chiếu một kết quả
So khớp kết quả với đơn hàng, giao dịch hủy và chứng từ mua hàng. Kiểm tra riêng loại tiền, ngày và tính đầy đủ của dữ liệu.
Kiểm tra với ví dụ của riêng mình
Trình tự thao tác trong sản phẩm. Ví dụ không phải là đánh giá hay cam kết về kết quả.
Expense in the journal
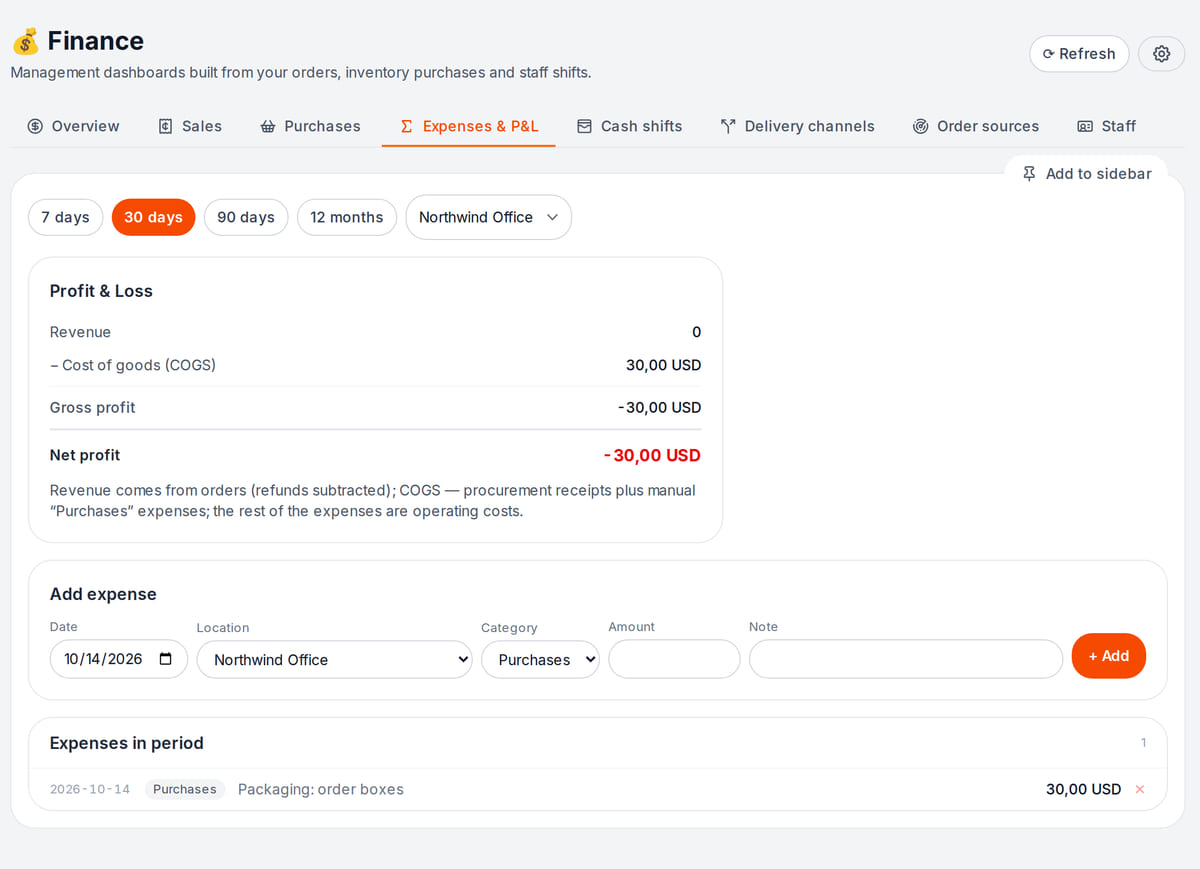
An entered expense shows at once in the journal and the location’s P&L What happens in the recording
Period overview
View full size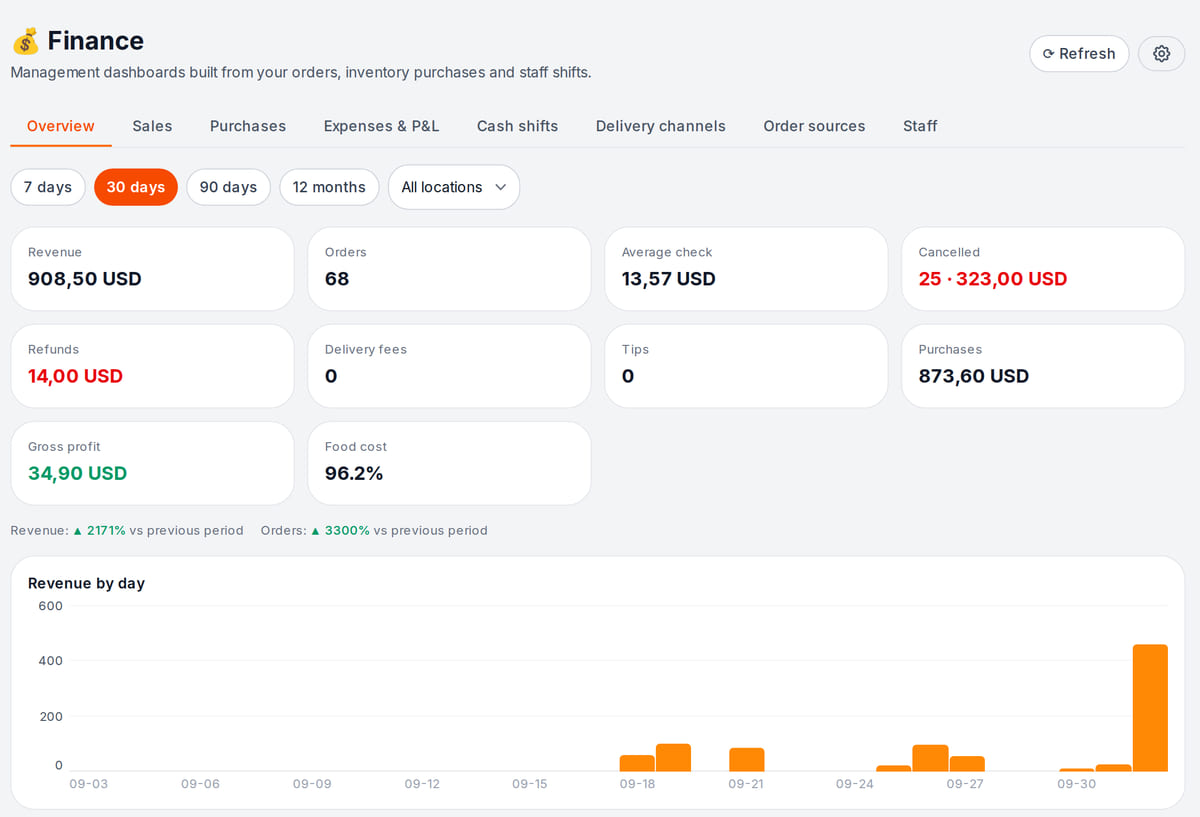
Purchases and refunds next to revenue show what eats the margin


Việc hủy và xử lý lại không được làm phồng số tiền
Các bài kiểm thử cục bộ của cơ sở phân tích thực tế kiểm tra chứng từ và số tổng hợp. Số tiền là đơn vị quy ước của bài kiểm thử, không phải giao dịch của khách hàng.
- 1
Ghi giảm 10 đơn vị
Bài kiểm thử ghi nhận giá vốn của đơn hàng: số tổng hợp phân tích xuất hiện 10.
Dữ liệu đến từ đâu → - 2
Hủy ở mức −10 đơn vị
Một chứng từ đảo riêng biệt giảm số tổng hợp của đơn hàng này xuống bằng không. Việc hoàn tiền và hạch toán khoản hoàn tiền là một giao dịch riêng.
Phạm vi báo cáo → - 3
Xử lý lặp lại không nhân đôi
Một bài kiểm thử khác xử lý cùng một chứng từ 12 đơn vị ba lần: số tổng hợp vẫn là 12, không phải 36. Tính đầy đủ của việc tải tất cả chứng từ của bạn được kiểm tra riêng.
Kiểm tra số tổng hợp →
How it works in practice
Illustration. Evening check: sales and purchases for the period on one screen 
Illustration. Collect every expense of the period before explaining the result


Nơi điều này giúp ích cho chủ doanh nghiệp
Cửa hàng sau khi mua hàng
Ví dụ: doanh số tăng, nhưng trong kỳ có một lô hàng lớn nhập về. Hãy xem phần mua hàng riêng và đừng lấy số tiền đó làm giá trị chính xác của hàng đã bán.
Salon vào cuối tháng
Ví dụ: thêm chi phí thuê mặt bằng và tiện ích, kiểm tra các khoản lương. Nền tảng chưa có khả năng phản ánh tự động đầy đủ các khoản này vào kế toán.
Nhiều chi nhánh
Ví dụ: so sánh các chi nhánh trong cùng khoảng ngày và cùng một loại tiền tệ. Các bộ chi phí đã nhập khác nhau cần được đưa về dạng có thể so sánh trước.
Các tình huống thực tế. Hãy tự đánh giá thời gian và chi phí tiết kiệm được dựa trên hoạt động của mình.
Chi phí bắt đầu từ việc dữ liệu gốc có ngăn nắp
Chi phí bắt đầu từ việc dữ liệu gốc có ngăn nắp
Việc bật phần “Tài chính” nằm trong tài khoản. Các khả năng của thu ngân, kho và nhân viên do gói tương ứng quyết định; dịch vụ bên ngoài được thanh toán riêng.
Phần và nguồn dữ liệu
- Bản thân mục này không có giá riêng cho báo cáo tài chính
- Thu ngân, kho và nhân sự dùng điều kiện của gói tương ứng
- Việc chuẩn bị và đối chiếu dữ liệu nguồn cần thời gian
- Báo cáo không kết nối sao kê ngân hàng và dịch vụ kế toán — điều kiện của các dịch vụ đó là riêng
Bước đầu tiên
Chọn chi nhánh, loại tiền và kỳ. Chuẩn bị chi phí và đối chiếu một kết quả với chứng từ gốc trước khi dựa vào báo cáo tổng hợp.
Phân tích chi phí của một chi nhánhBáo cáo được lập từ các giao dịch trên nền tảng và chi phí đã nhập — hãy đối chiếu kỳ đầu tiên với chứng từ.
Những điều cần lưu ý trước khi bắt đầu
- Đây là phân tích quản trị, không phải kế toán đầy đủ, báo cáo thuế hay thực hiện thanh toán.
- P&L rút gọn trừ đi mua hàng trong kỳ: khoản này có thể khác với giá vốn hàng đã bán. Không thể coi kết quả là lợi nhuận kế toán mà không kiểm tra.
- Việc tính lương không nằm trong P&L: dòng “Lương” chỉ là chi phí nhập thủ công. Đừng coi mọi chi phí đều được hạch toán tự động.
- Việc đồng bộ có thể chậm hoặc bỏ sót chứng từ nguồn. Các chỉ số ở những mục khác nhau có thể khác nhau về quy tắc tính.
Trước khi chuyển dữ liệu, hãy kiểm tra quy trình của mình và các kết nối cần thiết.
Câu hỏi thường gặp
Các báo cáo có hoạt động trên cenaly.ru không?
Có: doanh số, mua hàng, P&L rút gọn, ca tiền mặt và nhân sự đều được tính cả trong hệ thống cho Nga. Chỉ chưa có nhóm khách hàng trong tab “Nguồn”.
Lợi nhuận trong báo cáo được tính như thế nào?
Rút gọn: doanh thu trong kỳ trừ đi mua hàng trong kỳ và các chi phí nhập thủ công. Mua hàng trong kỳ có thể khác với giá vốn hàng đã bán, còn lương chỉ được tính là chi phí nhập thủ công.
Sao kê ngân hàng có tự động tải lên không?
Trang này không cam kết điều đó. Báo cáo dùng các giao dịch trên nền tảng và chi phí đã nhập; các kết nối bên ngoài cần được kiểm tra riêng.
Có thể chuyển kết quả cho kế toán không?
Có thể dùng để đối chiếu dữ liệu gốc. Công cụ này không thay thế sổ kế toán, báo cáo bắt buộc hoặc việc kiểm tra cơ cấu chi phí.
Khi nào khoản chi phí đã nhập sẽ vào báo cáo?
Ngay sau khi lưu: dòng có số tiền, khoản mục và ngày sẽ xuất hiện trong nhật ký chi phí của Chi nhánh, và P&L của kỳ đó giảm đi đúng số tiền này. Đây là Bản ghi chi phí, không phải giao dịch thanh toán ngân hàng.
Thông tin chi tiết về từng màn hình có trong phần trợ giúp. Bắt đầu từ đâu →
Các tác vụ liên quan
Tất cả giải pháp →Cửa hàng bán lẻ
Danh mục, thu ngân có máy quét và đối chiếu tồn kho cho một chi nhánh hoặc chuỗi nhỏ.
Salon và barbershop
Dịch vụ, thời gian của chuyên viên và lượt đến trong một nhật ký đặt lịch; khách hàng đặt lịch qua liên kết.
Dịch vụ chuyên nghiệp và B2B
Khách hàng, thỏa thuận, chứng từ và thanh toán: dẫn dắt giao dịch từ yêu cầu đầu tiên đến kiểm tra thanh toán.
Bắt đầu với một Chi nhánh và một kỳ đã đóng
Tập hợp chứng từ, nhập các khoản chi phí còn thiếu và đối chiếu một kết quả. Sau đó sẽ rõ còn cần những dữ liệu nào để chủ doanh nghiệp ra quyết định.
Báo cáo được lập từ các giao dịch trên nền tảng và chi phí đã nhập — hãy đối chiếu kỳ đầu tiên với chứng từ.